AIが本物でも、AIバブルは起こりうる――6兆ドルという数字が示す“投資と実需の時間差”
何が起きた?
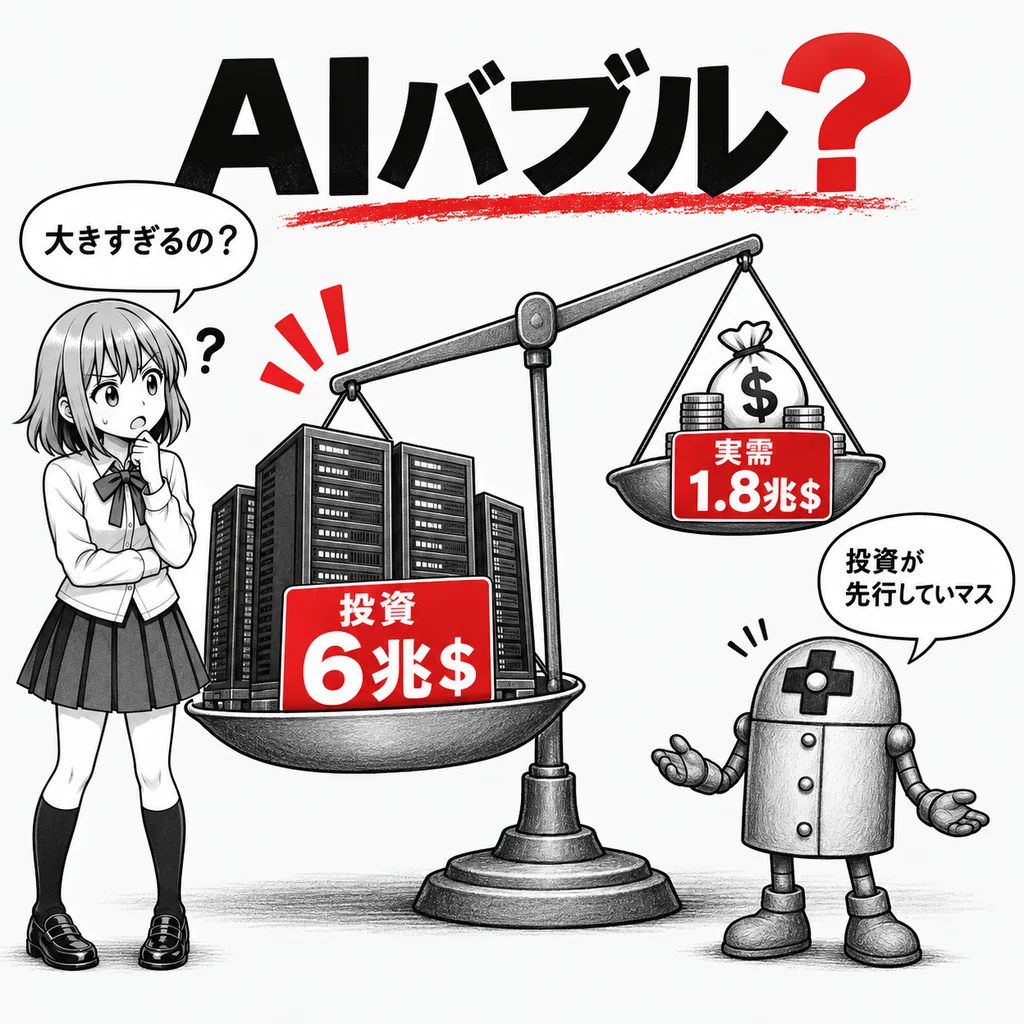
米コンサルティング大手Bain & Companyが2026年9月29日、AI向けデータセンターへの巨額投資が経済的に成り立つためには、2031年までにAI市場が年間約6兆ドル規模の売上を生み出す必要があるとの試算を公表した。
重要なのは、この6兆ドルが「AI市場は6兆ドルになる」という予測ではないことだ。
Bainは、2031年にはデータセンターやGPU、メモリー、通信設備などAIインフラへの年間支出が最大約1.5兆ドルに達する可能性があると推計。設備投資を売上高の約25%と仮定すると、その投資を持続するには、
1.5兆ドル ÷ 25% = 約6兆ドル
の年間売上が必要になる、と逆算している。
ところが、現在見えているAIサービスの延長で期待できる市場は、2031年でも最大約1.8兆ドル。単純計算では、約4.2兆ドル分の新たな市場を作らなければ届かないことになる。
簡単にいうと
今のAI業界では、お客が来ることを見越して、先に巨大な店を大量に建てているような状態が起きている。
実際に客は増えている。AIそのものも便利になっており、企業での利用も急速に広がっている。
問題は、
「客が増える速度」より「店を建てる速度」のほうが速すぎないか
ということだ。
AIが将来大きな産業になるとしても、2031年までに十分な売上が生まれなければ、現在建設されているデータセンターやGPUへの投資を回収できない企業が出てくる。
つまり、AIという技術が本物であることと、AIへの投資がバブルになることは矛盾しない。
6兆ドルはどれくらい高いハードルなのか?
Bainが想定する2031年のAI市場では、一般消費者向けのAIサブスクリプションや広告から2000億~4000億ドル、企業向けAIによる生産性向上などから1兆~1.4兆ドルの売上が生まれる可能性がある。
合わせても1.2兆~1.8兆ドルだ。
6兆ドルには、まだ最大約4.2兆ドル足りない。
Bainはその穴を埋める候補として、AI検索・広告で1000億~2000億ドル、自動運転やドローンなどの自動化で約4000億ドル、ロボットや製造業などの「Physical AI」で約9000億ドルなどを挙げている。
しかし、それらを合計しても不足分をすべて埋めることはできない。
そのため、AI創薬、新素材開発、科学研究、自律型サービスなど、現在はまだ大きな市場として存在していない新商品・新産業まで生み出す必要があるとしている。
Bain自身も、現在のAIインフラについて、需要が実際に生まれるより先に建設されていると指摘している。
つまり現在の投資は、
「AIが今後5年で、既存産業の効率化だけでなく巨大な新産業まで作り出す」
ことをかなり強く前提としている。
なぜAIが本物でも「バブル」になりうる?
「バブル」というと、中身のないものに投資家が熱狂しているイメージがある。
しかし歴史上、それだけがバブルではない。
19世紀の鉄道、1920年代の電化、1990年代末のインターネットはいずれも、その後実際に社会を大きく変えた技術だった。それでも、一時期は将来への期待から投資が過熱し、実際の需要以上の設備が作られた。
国際決済銀行(BIS)も2026年、現在のAI投資について同じ問題を指摘している。
Microsoft、Google、Amazon、Metaなどは、競合他社に計算能力で負ければAI競争そのものに敗れる可能性がある。そのため、
「需要が確認できたから設備を増やす」
だけではなく、
「競争相手が増やすから自社も増やさざるを得ない」
という投資競争が起きやすい。
各社にとっては合理的でも、業界全体では設備を作りすぎる可能性がある。
BISは、AIから期待された収益が得られなければ、現在の設備投資ブームが急激な投資縮小へ転じる可能性があると警告している。
さらに、AI投資は企業自身の利益だけでは賄いきれなくなりつつあり、借金やプライベートクレジットなど外部資金への依存も強まっている。
投資規模が大きくなるほど、「思ったほど儲からなかった」と分かったときの反動も大きくなる。
では、AIには実需がないのか?
ここが今回の話で最も重要なところだ。
AIそのものへの需要は、かなりはっきり存在している。
McKinseyの2026年調査では、約9割の企業が少なくとも1つの業務でAIを日常的に利用していると回答した。
回答者の80%は、AIによって自分自身の生産性が向上したと答えている。
一方で、AIが会社全体の営業利益に何らかのプラス効果を与えたと回答したのは37%だった。
さらに、AIによって営業利益が5%以上改善し、「大きな価値」を得ているとする企業は6%にとどまっている。
つまり現在は、
AIを使う人は急増している。
便利だという実感もある。
しかし、それを巨大な利益へ変える仕組みはまだ完成していない。
という段階だ。
StanfordのAI Indexでも企業のAI導入率は急速に上昇している。
したがって、「誰も欲しがっていない技術に金をつぎ込んでいる」という意味でのバブルとは言いにくい。
むしろ問題なのは、実需が成長する速度と、それを期待して投資されている金額の速度が一致しているのかである。
AIバブルが崩れるとしたら、何が起きる?
AIバブルが存在するとしても、それは「ChatGPTのようなAIが消滅する」という形になるとは限らない。
より現実的なのは、
AIは普及し続けるのに、投資した金額ほどは儲からない
というケースだ。
データセンターやGPUを大量に用意したものの、AIサービスの料金競争が激しくなったり、計算コストが急速に下がったり、新しいAI商品が期待ほど売れなかったりすれば、設備の収益性は低下する。
そうなれば企業は新しいデータセンター建設を減らし、半導体、電力設備、データセンター事業者などにも影響が広がる可能性がある。
株式市場では、それより早く「将来これほど儲かると思っていたのは間違いだった」と企業評価が修正されることもあり得る。
しかし、それでもAIそのものがなくなるとは限らない。
インターネットも2000年前後に投資バブルが崩壊したが、その後インターネット利用そのものは世界中で拡大した。
AIでも、
AI革命は続く一方で、AI投資バブルだけが一度崩れる
という展開は十分考えられる。
今回の6兆ドルという数字が示しているのは、「AIは役に立つか」という問題ではない。
現在進んでいる巨大投資を正当化できるほど速く、AIが巨大な収益産業へ成長できるのか。
そこに、現在のAIブーム最大の不確実性がある。
情報源
- Bain & Company「New Innovation Is Required to Fund AI’s $6 Trillion Buildout」
- Bain & Company「AI Data Center Boom: Can We Build It If They Come?」
- Bank for International Settlements「Artificial intelligence, growth and financial stability: challenges for central banks」
- McKinsey & Company「The state of AI in 2026: On the road to ROI」
- Stanford HAI「Economy | The 2026 AI Index Report」