政府が201基金を見直しへ 消費税減税の財源探し? 約7兆円で足りるのか
何が起きた?
2026年10月9日、高市政権は、国の基金や補助金、税の優遇措置を徹底的に見直す方針を打ち出した。
今回、重点的な点検対象となるのは201の基金で、政府は2027年度末の残高が約7兆円に上ると見込んでいる。
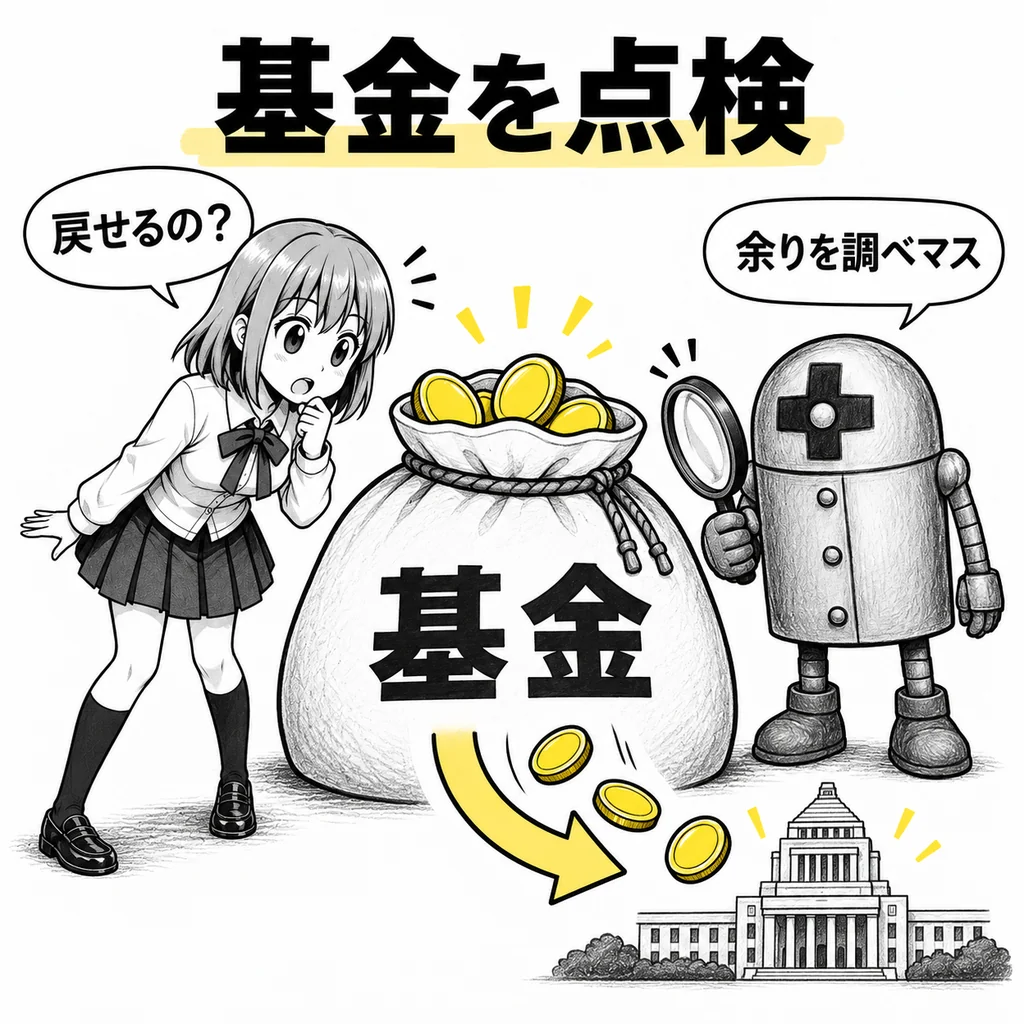
使われていない資金や、必要以上に積み上がっているお金がないかを調べ、国に返納させることなどを検討する。
背景にあるのが、政府が2027年4月から実施を目指している飲食料品の消費税減税である。
政府は10月9日、飲食料品の消費税率を現在の8%から1%へ2年間引き下げ、所得に応じた支援金も支給する法案を閣議決定した。
減税と支援金に必要な財源は年間約5兆円、2年間で約10兆円規模とされる。
政府は赤字国債に頼らず財源を確保する方針だが、具体的にどこからいくら捻出するかは、まだ明らかになっていない。
簡単にいうと
基金とは、国が特定の目的のために確保し、複数年にわたって使えるようにしたお金のことである。
例えば、政府が5年間の研究開発を支援するために1,000億円を用意するとしよう。
研究は1年で終わらないため、毎年必要な額だけ予算を確保するのではなく、最初にまとまったお金を基金に入れておき、研究の進み具合に応じて支出する仕組みが使われることがある。
家計に例えれば、将来の住宅修繕や子どもの教育費のために、あらかじめお金を取り分けておくようなものである。
こうした基金は、研究開発、災害対策、企業支援など、長期間の取り組みを安定して進めるうえで役立つ。
しかし、予定していた事業が進まなかったり、当初の見込みほどお金が必要なくなったりすると、多額の資金が使われずに残ることがある。
そこで政府は、本当に必要なお金だけを残し、余った資金を国庫に戻せないか調べようとしている。
ただし、基金にお金が残っているからといって、すべてが無駄になっているわけではない。今後支払う予定のお金も含まれているためである。
なぜ今、基金の見直しを強化するのか?
大きな理由の一つは、消費税減税などの財源確保である。
高市政権は、2027年4月から2029年3月までの2年間、飲食料品の消費税率を1%に引き下げる方針を示している。
さらに、中・低所得の就業者などを対象とする所得連動型の支援金も組み合わせ、2029年4月には支援金制度を本格導入するとともに、飲食料品の税率を8%に戻す計画である。
しかし、減税すれば、その分だけ国の税収が減る。政府は財源を確保する必要があるが、財政への懸念から国債を増やすことも避けたい考えである。
そこで注目されたのが、すでに国の予算から支出され、基金として保有されている多額の資金だった。
今回の取り組みは「日本版DOGE」とも呼ばれている。アメリカの政府効率化省になぞらえ、税の優遇措置や補助金、基金などを点検するものだ。
ただし、政府の見直し作業は、これまで十分な成果を挙げていたわけではない。
各省庁が約120の税制優遇措置を点検した際、廃止が提案されたのは3件にとどまった。
このため、政府は見直しの対象に基金を明確に加え、各省庁の自己点検だけに頼らず、必要性や政策効果をさらに厳しく調べる方針へと踏み込んだ。
今回の基金見直しは、単なる行政の無駄削減ではなく、消費税減税や防衛費、成長投資などに必要なお金を確保する取り組みの一環でもある。
約7兆円の基金は、そのまま減税に使えるのか?
使えるとは限らない。
まず注意したいのは、約7兆円という数字の意味である。
これは2026年10月時点で確認された「使い残し」ではなく、2027年度末、つまり2028年3月末の予想残高である。
しかも、基金には将来の事業に必要な資金が含まれるため、7兆円すべてを国に返せるわけではない。
例えば、ある基金に1,000億円が残っていても、そのうち900億円を今後の研究開発に使う予定なら、単純に1,000億円全額を余剰資金とは判断できない。
一方、余った基金のお金を国に戻すことは、制度上すでに行われている。
会計検査院の2025年12月の報告書によると、基金を管理する法人などからは、2019年度から2023年度までの5年間に、合計約1兆2,469億円が国庫に返納されていた。
つまり、基金に一度入れたお金が、二度と国に戻せなくなるわけではない。
政府は今回、資金を基金に置いたままにせず、必要に応じて複数年度の契約を結ぶ仕組みへ切り替えることも検討している。
ただし、その場合も事業に必要な支払いが消えるわけではない。
国庫へ返納された金額と、他の政策へ自由に使える財源の金額は、必ずしも一致しないのである。
消費税減税の約10兆円は確保できるのか?
現時点では、必要な財源を確保できると確認できる状況ではない。
飲食料品の消費税率を8%から1%に引き下げ、支援金も組み合わせた場合、必要な財源は年間約5兆円規模とされている。
これを2年間続ければ、単純計算で約10兆円となる。
一方、見直し対象となる201基金の2027年度末の予想残高は約7兆円である。
仮に7兆円をすべて財源に回せたとしても、2年間に必要とされる約10兆円には届かない。
もちろん、政府は基金だけで必要額を捻出する計画ではない。補助金の削減、税制優遇の廃止、税外収入の活用、補正予算の見直しなども組み合わせる方針である。
例えば、政府は近年の補正予算で、物価高対策として年間3兆円前後を計上してきた。消費税減税そのものが物価高対策になることから、こうした支出も見直す考えを示している。
ただし、これらの予算をすべて削減できるわけではなく、基金から実際にいくら返納できるのかも未確定である。
また、基金の返納と、毎年発生する支出の削減には大きな違いがある。
一度だけ1兆円が返納されても、翌年に同じ1兆円が再び入ってくるわけではない。継続的な減税や給付制度を支えるには、その後の財源も考える必要がある。
さらに、基金の中には日本の産業競争力を高めるための研究開発や設備投資を支援するものもある。
余剰資金を返すだけなら問題は比較的小さいが、必要な事業まで縮小する場合には、減税による家計支援と引き換えに、別の政策への支出が減ることになる。
大和総研の神田慶司氏も、基金や補助金を削って消費税減税に充てることは、企業の生産能力を高める政策から消費を支える政策へ、財源を移すことにつながり得ると指摘している。
今回の見直しでどれだけの財源が確保できるかだけでなく、何を削減するのかも重要なのである。
今後の焦点は?
政府は、基金や補助金、税制優遇措置の見直し結果を、2027年度の予算編成や税制改正に反映させる方針である。
片山さつき財務大臣は10月9日の会見で、消費税減税の財源について、赤字国債に頼らず確保する考えを改めて示した。
一方、具体的な財源の内訳は、今後の予算編成過程で示すとしている。
今後の焦点となるのは、政府が約7兆円の基金から実際にいくら返納できると判断するのか、そして基金以外の見直しと合わせて、約10兆円規模の財源を確保できるのかという点である。
基金には長期的な事業を支える重要な役割があるため、単に残高を減らせばよいという話でもない。
消費税減税の財源を確保するために、本当の余剰資金を活用できるのか。それとも、これまで必要とされてきた政策を削ることになるのか。
政府が今後示す具体的な削減対象と金額が、その判断材料になる。
2026年10月12日時点では、消費税減税法案は閣議決定された段階であり、成立したわけではない。財源確保の具体策も、まだ確定していない。
情報源
- 財務省「片山財務大臣兼内閣府特命担当大臣閣議後記者会見の概要(令和8年10月9日)」
- 財務省「片山財務大臣兼内閣府特命担当大臣閣議後記者会見の概要(令和8年9月8日)」
- 内閣官房「租税特別措置・補助金・基金の徹底見直しに関する関係閣僚等及び副大臣会議(第3回)」
- Reuters「Japan reboots DOGE-style spending review in hunt for funds for Takaichi pledges」
- 時事通信・nippon.com「Japan Govt Adopts Legislation on Consumption Tax Cut」
- 会計検査院「国庫補助金等により独立行政法人、基金法人及び都道府県に設置造成された基金の状況に関する会計検査の結果について」