日銀が政策金利1.25%に 住宅ローンや預金はなぜ動く?「金利」の仕組みを解説
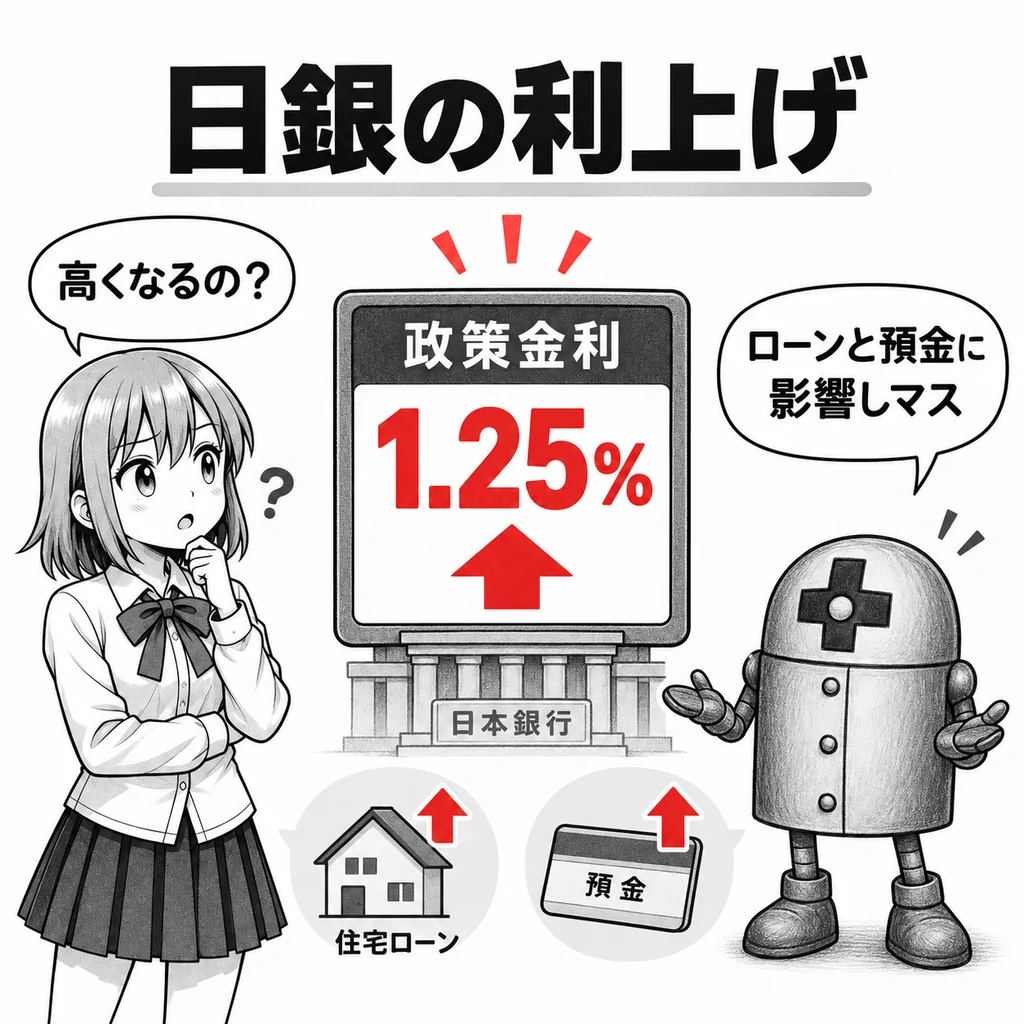
何が起きた?
日本銀行は2026年9月18日、政策金利を1.0%から1.25%へ引き上げることを決めた。1.25%は1995年以来、約31年ぶりの高い水準となる。
ただし、ここでいう「1.25%」は、私たちが銀行から住宅ローンを借りるときの金利ではない。
日銀が1.25%程度に誘導するのは、銀行などの金融機関が互いに「翌日に返す」という超短期間でお金を貸し借りするときの「無担保コールレート(オーバーナイト物)」という金利だ。
新しい政策金利は9月24日から適用される。日銀は今回、7人が賛成、2人が反対して利上げを決めた。
今回の利上げを受けて、銀行の預金金利や貸出金利にも動きが出始めている。
簡単にいうと
「金利」という言葉が分かりにくいのは、世の中に金利が一つしかないわけではないからだ。
住宅ローン金利、普通預金金利、企業向けの貸出金利、国債の金利など、それぞれ別の金利がある。
日銀が直接決めているのは、その中でも金融市場の一番上流にある短期金利だ。
スーパーにたとえるなら、日銀が動かしているのは商品の「店頭価格」ではなく、もっと上流にある「仕入れ価格」に近い。
仕入れ価格が上がったからといって、すべての商品が同じ幅だけ値上がりするわけではない。しかし、その影響は少しずつ店頭価格にも広がっていく。
金利も同じだ。
日銀が政策金利を上げる
↓
銀行同士のお金の貸し借りが高くなる
↓
銀行が企業や個人に貸す金利も上がりやすくなる
↓
住宅ローンの変動金利などにも影響する
一方で、銀行は預金を集めるために、私たちへ支払う預金金利も引き上げやすくなる。
つまり利上げは、簡単にいえば「借りる人には負担増、預ける人には利息増」になりやすい政策である。
「政策金利」と住宅ローン金利は別物
今回の日銀の1.25%を見て、
「住宅ローンが1.25%になるの?」
と思うかもしれないが、そうではない。
金利には大まかに次のような種類がある。
| 金利 | 何を表している? | 主な影響先 |
|---|---|---|
| 政策金利 | 銀行間の超短期のお金の貸し借り | 金融市場全体 |
| 短期プライムレート | 銀行が優良企業などへ短期間貸す際の基準 | 企業融資、変動住宅ローン |
| 住宅ローンの変動金利 | 個人が住宅ローンで実際に負担する金利 | 住宅購入者 |
| 長期金利 | 長期間お金を貸す場合の市場金利。代表例は国債利回り | 固定住宅ローンなど |
| 預金金利 | 銀行が預金者に支払う金利 | 普通預金、定期預金 |
重要なのは、これらが別々に決まりながら、互いに影響し合っていることだ。
たとえば変動型住宅ローンでは、銀行の「短期プライムレート」などを基準として金利が決められている商品が多い。
日銀が政策金利を上げると短期金利が上昇し、それを受けて銀行が短期プライムレートを引き上げれば、住宅ローンの基準金利にも影響が及ぶ。
つまり、
政策金利1.25% → 住宅ローン1.25%
ではなく、
政策金利 → 銀行の短期金利 → 銀行の貸出基準 → 住宅ローン
という何段階もの経路を通る。
住宅ローンはどうなる?
最も影響を受けやすいのが、変動金利型の住宅ローンだ。
政策金利が上昇すると、今後は住宅ローンの変動金利も上がりやすくなる。
ただし、日銀が0.25ポイント利上げしたからといって、すべての住宅ローンが翌日から0.25ポイント上昇するわけではない。
銀行ごと、商品ごとに金利を見直す時期や仕組みが違うためだ。
仮に単純な例として、
- 借入残高3000万円
- 残り35年
- 元利均等返済
で、金利が年1.00%から1.25%へ上がったとすると、毎月返済額は理論上、
約8万4700円
↓
約8万8200円
となり、月約3500円増える。
ただし、実際の既存住宅ローンではこのようにすぐ返済額が増えるとは限らない。
「5年ルール」があると返済額はすぐ増えない
変動金利の住宅ローンには、「金利が上がったのに毎月の返済額が変わらない」というケースがある。
これは一部の銀行が採用している「5年ルール」があるためだ。
たとえば毎月8万円を返しているとして、
これまで
元金5万円+利息3万円
だったものが、金利上昇後には、
元金4万5000円+利息3万5000円
のようになる。
支払額そのものは8万円のままだが、利息の割合が増え、借金の元金が減りにくくなる。
さらに「125%ルール」がある商品では、5年後に返済額が見直される場合でも、新しい返済額はそれまでの125%までに抑えられる。
ただし、これは利息が免除される制度ではない。
支払いを後ろへずらしているだけなので、最終的な利息負担が増える可能性がある。
また、5年ルールや125%ルールはすべての住宅ローンにあるわけではない。元金均等返済などでは適用されない場合もあるため、自分の契約を確認する必要がある。
固定金利はどうなる?
固定金利型の住宅ローンは少し仕組みが違う。
すでに全期間固定で借りている人なら、日銀が利上げしても契約期間中の金利は基本的に変わらない。
一方、新しく固定金利ローンを借りる場合は、長期金利の影響を受ける。
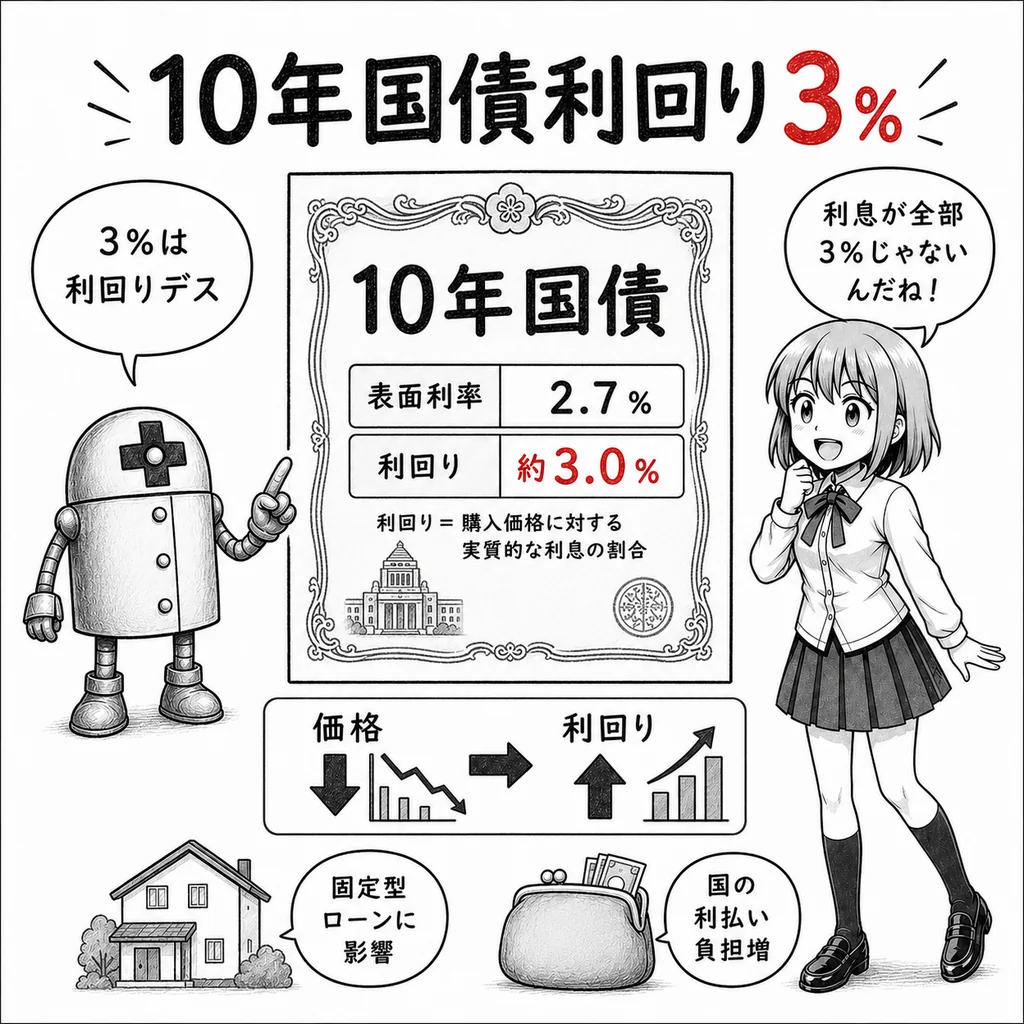
代表的なのが10年国債などの利回りだ。
長期金利は日銀が「今日から○%」と直接決めているわけではなく、金融市場で国債が売買された結果として決まる。
そのため、
「日銀が来月利上げしそうだ」
という予想だけで長期金利が先に上昇し、正式な利上げ発表より前に固定住宅ローンの金利が上がることもある。
変動金利は政策金利などの短期金利の影響を強く受け、固定金利は将来の金利予想を織り込んだ長期金利の影響を受けやすい、と考えると分かりやすい。
預金にはむしろプラス
利上げは借金をしている人には負担だが、預金を持っている人にはプラスになる。
政策金利の上昇を受け、3メガバンクは普通預金金利を年0.4%から0.5%へ引き上げる方針を示している。
100万円を1年間普通預金に置いた場合、税引前なら、
年0.4% → 約4000円
年0.5% → 約5000円
と、利息は約1000円増える。
ここでも注目したいのは、日銀が政策金利を0.25ポイント上げても、普通預金金利は同じ0.25ポイント上がっているわけではないことだ。
銀行は預金をどれだけ集めたいか、他行との競争、貸出でどれだけ利益を得られるかなどを考えて、それぞれの預金金利を決めている。
だから「日銀が0.25上げたら、世の中のすべての金利も0.25上がる」という仕組みではない。
企業にも影響する
企業にとっては、お金を借りて事業を行うコストが上がる。
たとえば企業が銀行から10億円を借りて工場を建設するとする。
金利が1%なら年間の単純な利息は1000万円だが、1.25%なら1250万円になる。
同じ設備投資でも、年間250万円多く利益を出さなければ割に合わなくなる。
その結果、
「今は新しい工場を建てるのをやめておこう」
「新店舗を出す計画を延期しよう」
と考える企業が増える可能性がある。
住宅購入でも同じで、ローン金利が高くなれば大きな買い物を控える人が増えやすくなる。
こうして経済全体で使われるお金を少し減らし、物価上昇を抑えるのが利上げの目的の一つだ。
なぜ日銀は今、利上げした?
日銀が警戒しているのは、物価上昇が再び強まることだ。
8月の生鮮食品を除く消費者物価指数は前年同月比1.7%上昇で、数字だけを見れば日銀の目標である2%を下回っている。
それでも日銀は、原油価格の上昇、円安による輸入価格の上昇、AI関連需要による半導体価格の上昇、賃金上昇を企業が販売価格へ転嫁する動きなどを警戒している。
日銀は、物価の基調的な上昇率が2%に近づいており、今後は2%を超えて上振れるリスクもあると判断した。
つまり今回の利上げは、
「物価がすでにものすごく上がっているから急いで止める」
というより、
「これから物価上昇が強くなりすぎる前に、少しずつブレーキを踏む」
という意味合いが強い。
利上げしたのに円安になったのはなぜ?
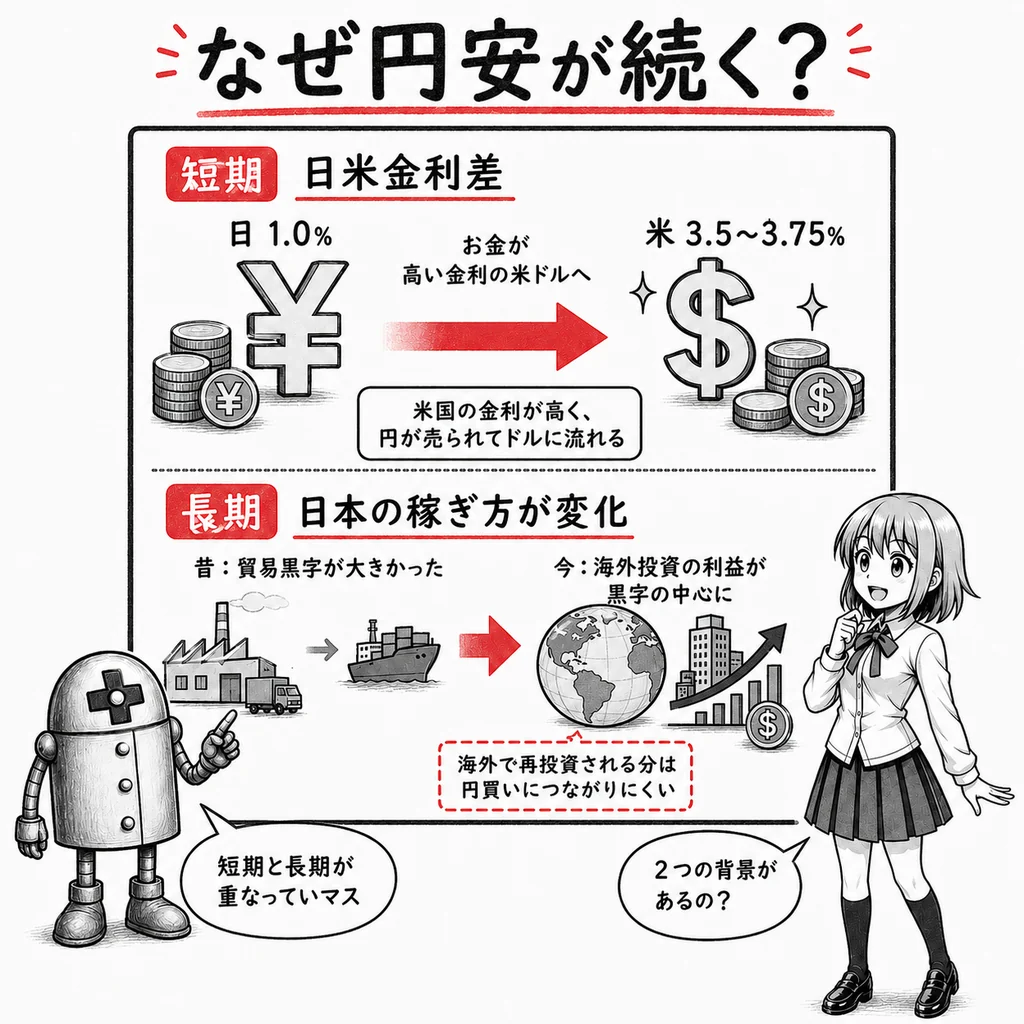
通常、日本の金利が上がれば円で資産を持つ魅力が増えるため、円高要因になる。
しかし今回、利上げ発表後にはむしろ円安が進み、1ドル=157円台後半までドル高・円安になる場面があった。
金融市場では今回の1.25%への利上げ自体がかなり予想されていた。
そのため投資家が注目したのは、
「今回上げたかどうか」
ではなく、
「この先もどんどん利上げするのか」
だった。
今回の決定では2人の委員が利上げに反対したことなどから、市場では今後の利上げペースについて慎重な見方も出た。
さらに米国でも金利上昇が続いているため、日本だけが0.25ポイント上げても円高になるとは限らない。
為替は現在の金利だけでなく、これから日本と米国の金利差がどうなると予想されているかで動くからだ。
結局、私たちにはどう関係する?
今回のニュースで覚えておきたいのは、「政策金利1.25%」そのものより、その先にある連鎖だ。
日銀が政策金利を上げる
↓
銀行の短期金利が上がる
↓
企業融資や変動住宅ローンの金利が上がりやすくなる
↓
借金をして使うお金が減る
↓
景気や物価の過熱を抑える
その反対側では、
政策金利が上がる
↓
銀行が預金金利を上げる
↓
預金を持つ人の利息が増える
という効果もある。
つまり「利上げ」は全国民に同じ影響を与える政策ではない。
住宅ローンなど多額の借金を抱えている人には負担が増えやすく、現金や預金を多く持っている人には恩恵が出やすい。
ニュースで「日銀が金利を1.25%にした」と聞いたときは、「その1.25%は何の金利なのか。そして自分が使っている金利まで、どの経路で伝わるのか」を分けて考えることが重要だ。
情報源
- 日本銀行「金融市場調節方針の変更について」
- 日本銀行「長・短期プライムレート(主要行)の推移」
- 三井住友銀行「円預金金利」
- みずほ銀行「変動金利方式の仕組み」
- 三菱UFJ銀行「住宅ローンの金利の仕組みとは?基準金利と適用金利の違いについて解説」
- Reuters「BOJ lifts rates to 31-year high, pivots towards preemptive inflation fight」
- Reuters「Dollar jumps against yen as BOJ dissent clouds rate-hike outlook」
- Reuters「Japan’s core inflation holds near BOJ’s target」